決算ハイライト
決算ハイライト|2026年度 第2四半期
2027年3月期 第2四半期(2026年4月1日〜2026年9月30日)|2026年10月29日公表
数字の増減要因と予想達成への進捗
2026年度第2四半期(中間期)の連結業績は、売上収益3,504億円(前年同期比64.5%増)、営業利益1,152億円(同55.8%増)、親会社の所有者に帰属する中間利益1,195億円(同44.0%増)となりました。増収の主な要因は、HIVフランチャイズを中心とするロイヤリティー収入の増加、鳥居薬品関連製品・不眠症治療薬クービビックの成長、エダラボン事業の承継による海外事業の成長です。主要事業の順調な進展を踏まえ、通期業績予想は、売上収益7,200億円(従来予想比200億円増)、営業利益2,300億円(同100億円増)、親会社の所有者に帰属する当期利益2,125億円(同25億円増)に上方修正します。
海外事業ではRADICAVA事業とIntraBio社の買収完了後に、ニーマン・ピック病C型(NPC)および毛細血管拡張性運動失調症(A-T)に対する治療薬であるAQNEURSAの販売開始による販売拡大、国内事業ではクービビックの市場浸透、HIV事業ではViiV社の好調な業績に伴うロイヤリティー収入と持分法投資利益の増加を見込んでいます。費用面では、IntraBio社の買収に伴う無形資産の償却費が増える一方、研究開発費は優先順位付けにより選択と集中を進める見込みです。
売上収益
3,504億円
前年同期比 +64.5%
営業利益
1,152億円
前年同期比 +55.8%
親会社の所有者に帰属する中間利益
1,195億円
前年同期比+44.0%
EPS(1株当たりの当期利益)
249.67円
2026年度 通期予想を基に算出
PER(株価収益率)
11.98倍
2026年10月28日終値 2,991円を基に算出
ROE(自己資本利益率)
13.7%
2025年度実績
| (億円) | 2025年 上期実績 |
2026年 上期実績 |
増減率 | 2026年度 通期予想 |
進捗率 |
売上収益 |
2,130 |
3,504 |
64.5% |
7,200 |
48.7% |
売上総利益 |
1,831 |
2,866 |
56.6% |
5,950 |
48.2% |
販売費・一般管理費 |
545 |
1,206 |
121.4% |
2,650 |
45.5% |
研究開発費 |
524 |
647 |
28.6% |
1,400 |
46.2% |
営業利益 |
740 |
1,152 |
55.8% |
2,300 |
50.1% |
税引前中間利益 |
976 |
1,073 |
9.9% |
2,205 |
48.7% |
親会社の所有者に帰属する |
830 |
1,195 |
44.0% |
2,125 |
56.2% |
|増収の主な要因
国内医療用医薬品
+375億円
前年同期比 +101.7%
鳥居薬品関連製品、ラジカット、クービビックの売上
海外子会社/輸出
+644億円
前年同期比 +210.2%
RADICAVA、Fetroja、Fetcrojaの売上
※RADICAVAは2026年1Qより売上として計上開始
ロイヤリティー収入
+361億円
前年同期比+27.9%
HIVフランチャイズのロイヤリティー収入
|通期業績予想と配当
| 2027年3月期(通期予想) | 当初予想 |
修正予想 |
修正予想 前期比 |
売上収益 |
7,000億円 |
7,200億円 |
44.1% |
営業利益 |
2,200億円 |
2,300億円 |
35.1% |
親会社の所有者に帰属する 当期利益 |
2,100億円
|
2,125億円 |
1.6% |
1株あたり当期利益(予想) |
246円79銭 | 249円72銭 |
ー |
年間配当金 |
76円 (中間38円・期末38円) |
86円 (中間40円・期末46円) |
参考 前年度:71円 |
|過年度推移(10年)
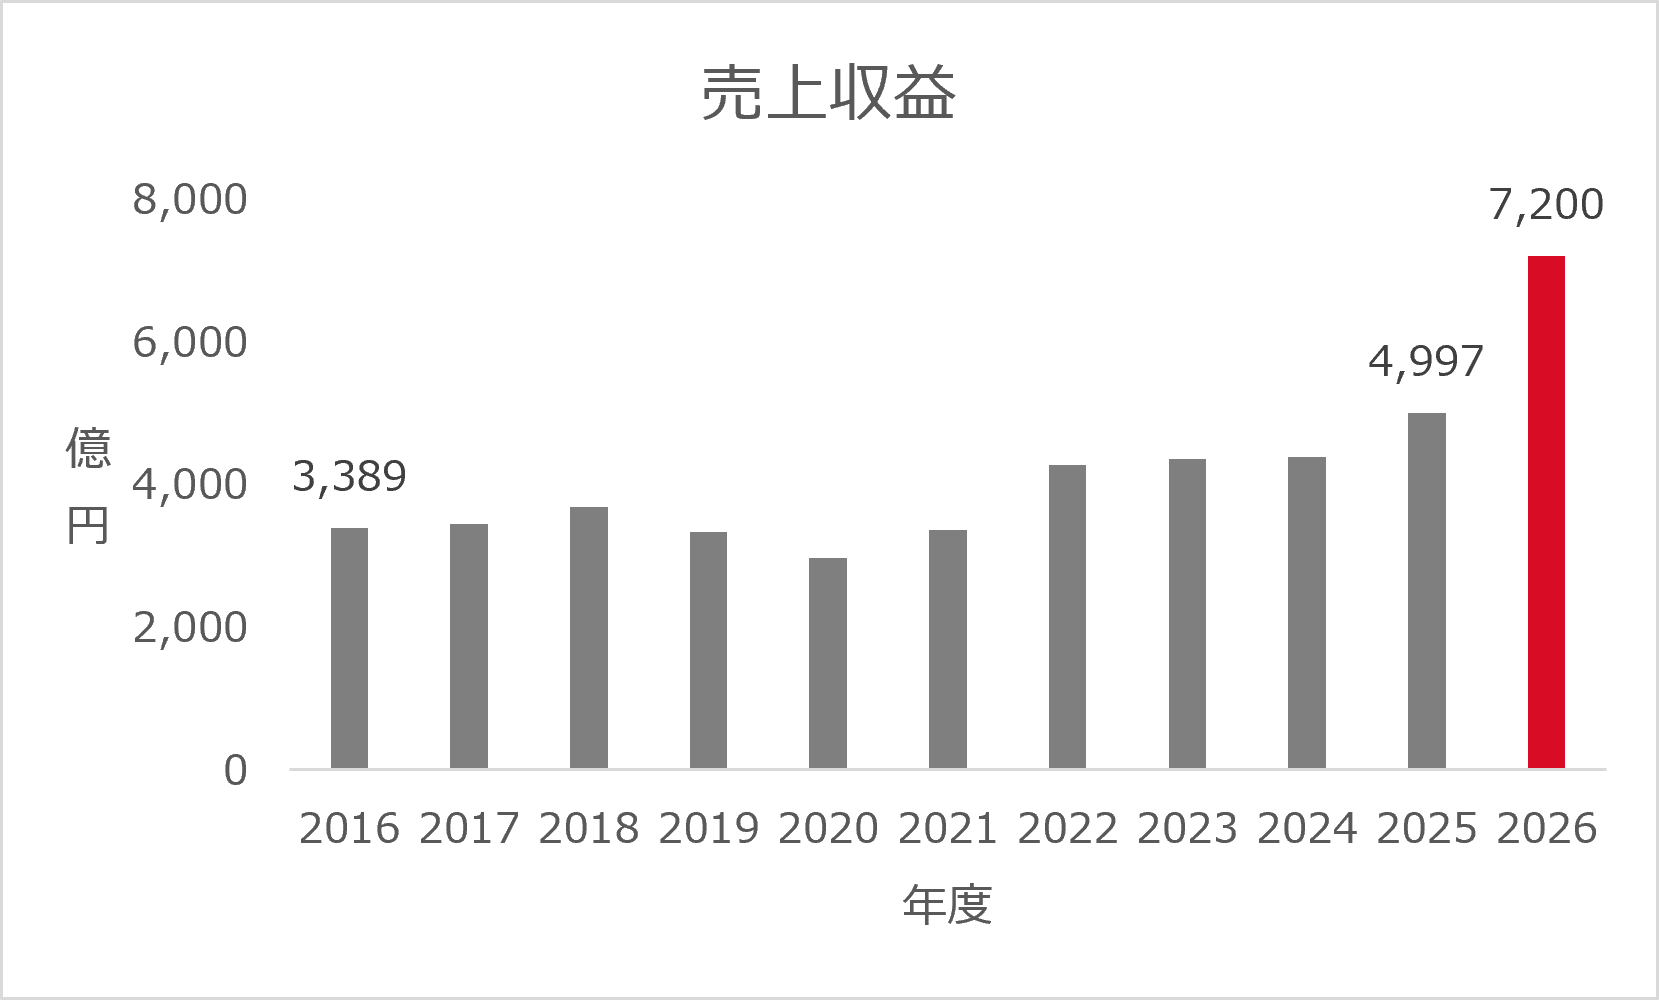
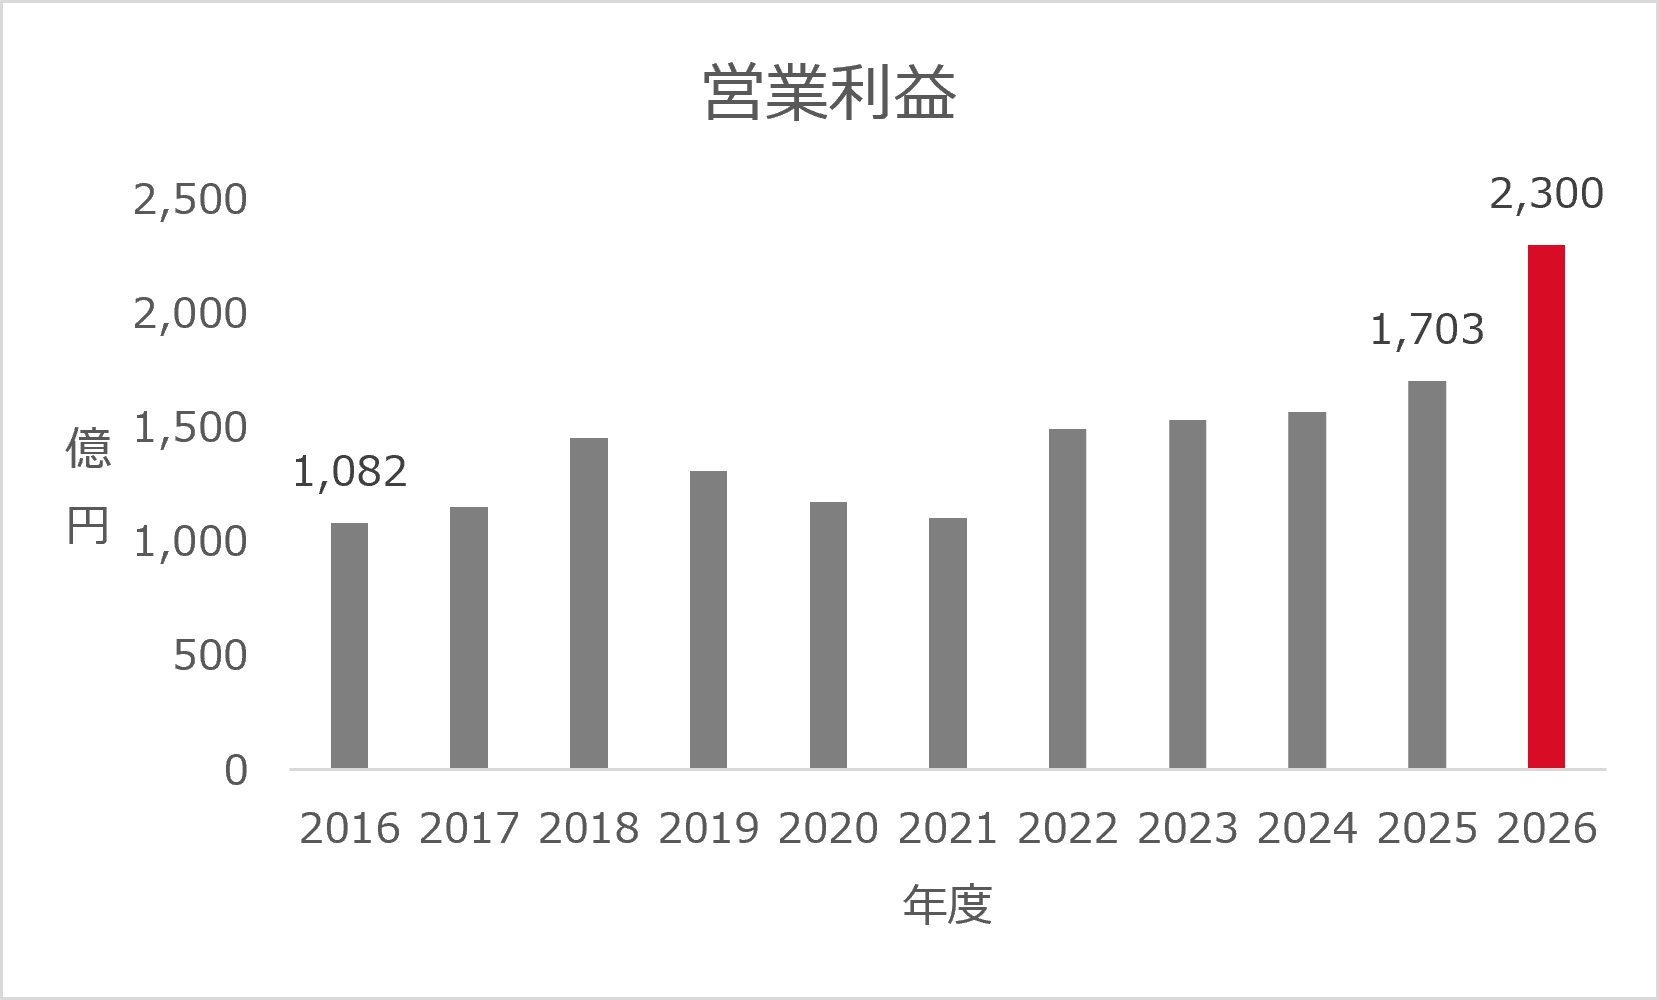
2026年は予想の数字を掲載 / 2018年よりIFRSへ移行(2017年までは日本基準)
| (億円・年度) | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 (予想) |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 売上収益 | 3,389 | 3,447 | 3,680 | 3,334 | 2,972 | 3,351 | 4,267 | 4,351 | 4,383 | 4,997 | 7,200 |
| 営業利益 | 1,082 | 1,152 | 1,451 | 1,306 | 1,174 | 1,103 | 1,490 | 1,533 | 1,566 | 1,703 | 2,300 |
| 親会社の所有者に帰属する 当期利益 |
839 | 1,089 | 1,372 | 1,222 | 1,119 | 1,142 | 1,850 | 1,620 | 1,704 | 2,092 | 2,125 |
2017年度以前は日本基準(売上高‧親会社株主に帰属する当期純利益)、2018年度以降はIFRS。2025年度は企業結合に係る暫定的な会計処理の確定に伴う遡及修正後の金額。2026年度は2026年10月29日時点の通期予想。
|よくあるご質問
- Q1 通期業績予想の修正の理由は?
-
売上収益は、HIVフランチャイズのロイヤリティー収入の増加、クービビックの市場浸透に加え、セフィデロコルの成長およびIntraBio社の買収完了後にAQNUERSAが製品ラインアップに加わることによる海外事業の伸長を見込み、200億円引き上げ、7,200億円としました。 費用面では、IntraBio社の買収に伴う無形資産の償却費の増加等により、販売費及び一般管理費が250億円増加する見込みです。一方、研究開発費はパイプラインの見直し等により、150億円減少する見込みです。その結果、営業利益は2,300億円(100億円の上方修正)、親会社の所有者に帰属する当期利益は2,125億円(25億円の上方修正)を見込んでいます。
- Q2 今中間期の増収の主な要因は何ですか?
- Q3 その他の収益・費用が前年同期から大幅にプラスになっている理由は?(財務情報)
- Q4 HIV事業の成長をどのように見ていますか?
- Q5 2025年度の一連の事業投資はどのように業績に貢献していますか?
- Q6 なぜ、IntraBio社を買収するのですか?